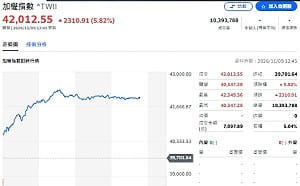

台股經歷上週劇烈修正後,今(9)日迎來強勢反彈,AI供應鏈及半導體族群成為市場關注焦點。國泰證期顧問今天盤點指出,AI算力需求持續擴大,從NAND Flash、企業級SSD、AI伺服器電源、800G交換器,到先進封裝設備、高階CCL及PCB材料,相關供應鏈長線成長動能仍強。
其中,群聯(8299)受惠AI與企業級SSD需求爆發,預估2026年EPS達455.55元;AES-KY(6781)、智邦(2345)、禾伸堂(3026)也同步受惠AI基礎建設擴張,基本面持續看旺。
全站首選:台股狂飆2300點!國安基金鎖定哪些個股?過去選股條件曝光
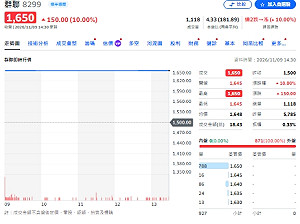
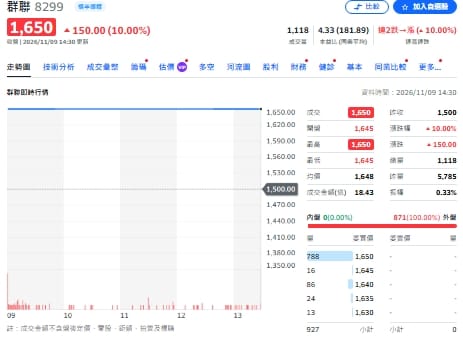
值得注意的是,群聯今日股價強勢攻上漲停板,來到1,650元,大漲150元、漲幅10%,成交量約1,118張,展現資金追捧力道。除了AI硬體供應鏈,法人也看好AI資安、先進製程及高階PCB材料商機,並點名弘塑、長廣、長興、台光電及台燿等台廠,成為後續值得關注的布局方向。
以下是國泰證期顧問今天(9日)整理解析最新市場動向:
群聯(8299)
現正最夯:不只在台北約會? 黃樂疑曬多張與黃仁勳偷情照 還跟這「餐廳」廚師合照...
3Q26受惠AI及企業級SSD需求強勁,營運創歷史新高,4Q26成長動能可望延續。26年受惠NAND漲價、Enterprise SSD放量及低成本庫存優勢,預估EPS 455.55元。27年隨AI推論、KV Cache Offload推升高容量SSD需求,PCIe Gen6及aiDAPT接棒成長,預估EPS 380.70元,維持買進評等。
AES-KY(6781)
3Q26營收52.34億元,季增8.9%、年增26.8%,前三季EPS 35.95元。受惠CSP客戶BBU需求強勁,27年高壓電池模組進入量產,透過模組堆疊及高壓元件維持技術優勢。預估26/27年EPS為46.96/59.19元,隨高壓系統產品放量及應用多元化,維持買進評等。
智邦(2345)
10月營收446.63億元,月增10.6%、年增91.2%,再創新高。3Q26受惠800G交換器及AI加速卡放量,營收1,207.44億元,季增26.4%,預估EPS 23.91元。展望26/27年,美系資料中心網通需求強勁、高階產品滲透率提升,營運可望續創新高,考量評價仍具吸引力,維持買進評等。
禾伸堂(3026)
10月營收14.32億元,年增33.4%,自製MLCC持續成長。受惠GPU機櫃電源、BBU及TPU/ASIC需求,高階NP0與X7R電容出貨強勁,預估4Q26 EPS 5.08元。27年AI伺服器電源規格升級,MLCC產能預計增加約40%,帶動營收與獲利持續成長,維持買進評等。
漢翔(2634)
66架勇鷹高教機已完成交付,4Q26起軍用業務轉向維運,短期營收面臨專案缺口。27年軍機維修商機逾300億元、民航新訂單逾220億元,無人機及反制系統具中長期潛力,惟貢獻仍待訂單落實。預估26/27年EPS為2.58/2.45元,新案放量仍需時間,維持中立評等。
AI產業
AI應用普及帶動資安、身分驗證及存取管理需求。美股看好Palo Alto Networks(PANW US)平台整合、CrowdStrike(CRWD US) AI安全控制、Zscaler(ZS US)資料與流量防護,以及Okta(OKTA US)機器身分管理。台股關注中華資安(7765) AI資安治理、零壹(3029)資安產品代理及精誠(6214)企業資料與權限整合商機。
先進製程產業
美國半導體在地化政策若持續推進,將有利具國際供應鏈資格及美國服務能力的台灣設備材料廠。展望27年,CoWoS、SoIC、3D堆疊及ABF載板擴產,帶動濕製程與真空壓膜設備需求,並延伸至玻璃基板及FOPLP應用。看好具技術門檻及市占提升潛力的弘塑(3131)、長廣(7795)、長興(1717)。
PCB產業
斗山宣布投資約9,700億韓元擴建CCL產線,惟受設備交期影響,實際投產恐延至29年上半年,反映AI伺服器及高速網通需求強勁。相較之下,台光電(2383)與台燿(6274)預計27年新增產能接近五成,受惠高階CCL、交換器及光模塊需求成長,有望進一步提升市占率。
總經周報
美國10月非農新增16.5萬人優於預期,Fed 12月升息預期升溫,加上AI監管疑慮,資金轉向美元及美債。短期美元維持強勢,歐元受財政風險壓抑、日圓受利差影響偏弱,台幣面臨外資匯出壓力,美元兌台幣可能測試33元。未來一週關注美國10月CPI年增預估3.7%、財政赤字及台灣出口表現,黃金則受高實質利率壓抑。
※Newtalk提醒您:
#投資一定有風險,投資有賺有賠,投資前應檢視自身能力,申購前應詳閱公開說明書。