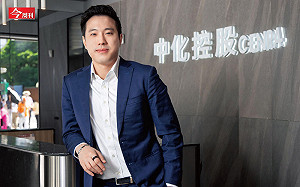

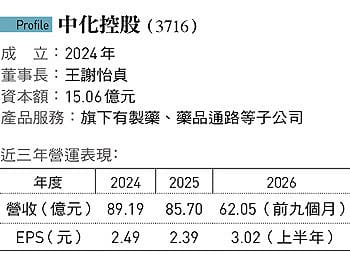
作為台灣老牌學名藥廠,中化製藥在二四年轉型控股公司,並擴大外部合作事業。
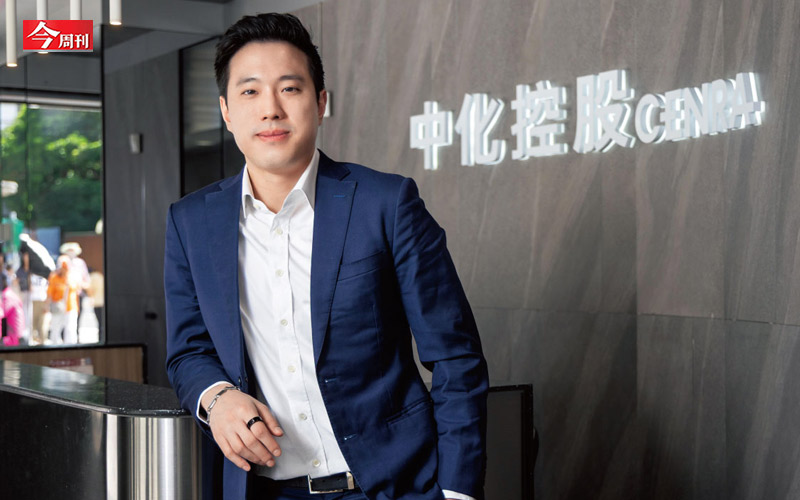
中化控投執行長王厚凱從策略調整,導入新的溝通思維,要讓各事業朝向國際發展。
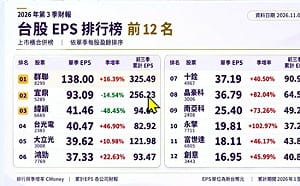
當前熱搜:台股強彈1545點!最會賺錢12檔股票 群聯EPS 138元稱霸
二○二四年,老牌藥廠中化製藥董事會決議成立控股公司,經股東會同意後,將中化下市、轉為新成立的中化控股子公司。推動這項重大變革的,是當時才加入中化三年的創辦人家族第四代、現任中化控股執行長王厚凱。
一九五二年成立的中化,是最具代表性的本土製藥業者之一,不但是台灣第一家獲得美國食品藥物管理局(FDA)認證的藥廠,還開發鼻炎用藥「莫鼻卡」等多項知名藥品。但近年隨著健保藥價持續調降、學名藥獲利空間遭到壓縮,獲利能力逐漸走下坡,在下市前的二一到二三年,營收雖然微幅成長,每股稅後純益(EPS) 卻從一.七四元下滑到一.○八元。
早年曾待過KKR、霸菱等國際私募基金的王厚凱,加入中化之前,對這家大型本土藥廠的認知,多來自財務報表上的數字;但進入公司不久,他就發現中化製藥長期以來的「自產自銷」商業模式:由中化研發製造學名藥,再透過子公司中化裕民行銷醫院診所,在當前的產業環境下,已不再是最有效率的方法。
現正最夯:國家認同民調》34.9%認同「台灣人也是中華民國人」 15至29歲67.7%傾向往獨立前進
王厚凱指出,他發現中化的台灣與中國團隊,時常有開發同款藥品、彼此競爭的狀況,對於整個組織的人力、工時都是額外耗費;另一方面,公司一手包辦產銷,等於讓學名藥銷售成績決定營收上限,但印度與中國的低成本學名藥,明顯壓縮了中化藥品的獲利空間。
低價競爭加劇 獲利空間縮水
黑木投資合夥人羅敏菁指出,除了中國、印度學名藥低價競爭之外,由於學名藥品種類愈來愈多,對單一原料藥(API)的需求逐漸下降,也導致這門「以量制價」的生意愈來愈難做。
市況變化,導致中化製藥與家族基金會共同轉投資、開發原料藥的中化合成生技(以下稱中化生),同樣遭遇逆風,二一年到二三年營收從十九.三億元成長到二○.九億元,但EPS卻從五.一七元下滑到三.四二元。
「我在私募的訓練,是怎麼去看清賽道。」王厚凱回憶,自己從二一年就看見中化的發展瓶頸,有意推動轉型,因而透過不斷與同仁對話,找出最能發揮中化既有優勢的轉型路徑。
他認為,中化數十年累積的製藥技術,能生產約三百種包含口服、針劑等多類型藥品,未必只能服務自行開發的藥品。一位學名藥產業高層舉例,中化多年前就開發出的長效緩釋劑型,就不是市場上人人都能具備的技術。
除了製藥技術以外,王厚凱也認為,中化與醫院與診所長期的合作關係,也未必只能推銷自家藥品。
(本文獲今周刊授權轉載,更多內容,請參閱最新一期《今周刊》第1560期)
你可能也會感興趣》
高齡駕駛換照新制!違規罰3600元,機車考照筆試更難了,「這時間」開始要路考…交通新制懶人包
https://www.businesstoday.com.tw/article/category/183030/post/202611050038/
「眼壓正常」也會得青光眼!眼科名醫公開「護眼飲食+自我檢測3步驟」:多吃1類食物守住視力
https://thebetteraging.businesstoday.com.tw/article/detail/202608040040
《今周刊》第1560期。 圖:今周刊/提供
《今周刊》第1560期。 圖:今周刊/提供