

新台幣第四季以來持續走貶,距 33 元大關僅一步之遙。根據央行資料顯示,新台幣兌美元匯率自 9 月底的 31.852 元,迄今(5 日)盤中一度觸及 32.985 元,終場收在 32.876 元。第四季迄今收盤累計貶值 1.024 元、貶幅約 3.12%。
對此,富邦金控(2881)首席經濟學家羅瑋指出,受地緣政治風險、美國期中選舉「變天」、外資撤出及市場對 AI 投資前景疑慮影響,新台幣短期仍難擺脫弱勢,預期偏弱格局恐延續至 2027 年第一季;持續貶值帶來的輸入性通膨壓力,也可能促使台灣央行重新評估貨幣政策。
全站首選:翁曉玲批「境外敵對勢力」定義狹隘 梁文傑一句話反擊
第四季已貶值逾 1 元 外資撤出壓抑台幣
新台幣近期貶勢加劇,11 月以來接連走弱,今日盤中一度逼近 33 元整數關卡,終場收在 32.876 元,單日貶值 5.5 分,續創波段收盤低點。
羅瑋表示,近期國際資金趨於保守,除了受中東地緣政治衝突延宕影響外,市場也開始重新檢視 AI 產業龐大資本支出的投資效益,導致外資持續調節台股、匯出資金;加上美元指數(DXY)維持在 100 附近的相對強勢區間,新興市場貨幣普遍承壓,新台幣也難以獨善其身。
全站首選:九合一選舉進入倒數!小笠原欣幸再曝其觀察 「這東西」恐成為影響關鍵
他認為,在地緣政治風險及 AI 投資疑慮尚未明顯緩解前,外資短期大舉回補台股的機會有限,台幣弱勢格局恐延續至明年首季,難以迅速反轉。不過,部分出口商趁新台幣貶值,將海外資金匯回台灣,有助減緩匯率下跌速度。羅瑋強調,近期貶值主要反映市場的資金流向,並非官方刻意透過弱勢匯率刺激出口。
美債破 40 兆美元 明年美國財政面臨雙重考驗
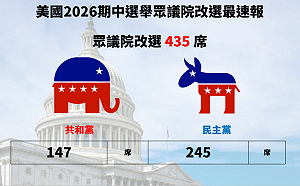
展望明年,羅瑋提醒,美國期中選舉後政治版圖改變,民主黨取得國會參眾兩院多數席次,川普政府與國會的財政協商恐更加困難。其中,2027 年第一季的政府支出法案協商,及第二季的債務上限攻防,將成為美國上半年兩大政治與經濟風險。
美國聯邦債務已突破 40 兆美元,龐大財政負擔與發債需求,使長天期公債市場持續承壓。美國 10 年期公債殖利率雖從 10 月初的 5.31%,回落至 11 月 4 日的 4.89%,但羅瑋認為,部分反映市場預期民主黨勝選後,有望牽制川普政府的擴張性財政政策,降低進一步擴大赤字的風險。不過,殖利率仍明顯高於今年 2 月底的 3.96%,顯示長期融資成本依然偏高。
羅瑋進一步指出,依據過去歷史經驗,若川普政府再以「政府關門」為談判籌碼,恐再度衝擊市場信心,也將增加聯準會(Fed)評估後續貨幣政策的難度。
貶值加劇輸入性通膨 台灣央行恐得重估政策
至於台灣央行下一步,羅瑋指出,新台幣持續貶值並非全然有利出口。台灣高度仰賴進口能源、原物料及設備,若國際油價維持高檔,再疊加匯率貶值,將推升企業成本及國內物價,形成更廣泛的輸入性通膨壓力。
另方面,聯準會政策利率仍維持在 3.75%~4.00%,台美利差與資金流向變化,也將增加央行維持匯率及物價穩定的難度。
羅瑋預期,從今年第四季延續至明年初,台灣央行可能因新台幣貶值、通膨及利差壓力,重新考慮原有貨幣政策方向,不排除出現適度調整。不過,這不代表央行必然立即升息,實際決策仍須綜合觀察物價、景氣及國際金融情勢,政策調整也可能採漸進的方式。