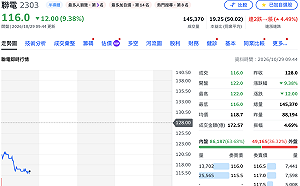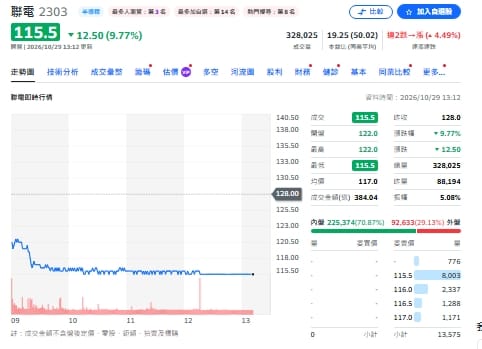
晶圓代工大廠聯電(2303)股價連續兩個交易日走跌,今天(29日)盤中更下殺至 115.5 元跌停價,引發市場關注。儘管聯電第三季繳出亮眼成績,法說會也釋出 2027 年晶圓綜合平均銷售價格(ASP)年增約 10% 的正面展望,股價卻不漲反跌,顯示市場除了關注漲價與需求回溫的利多,也開始重新評估成本上升對獲利的影響。
聯電(28日)法說會表示,2027 年整體平均銷售單價(ASP)預計年增 10%,漲價效益可望自第一季起逐步反映,主要受惠價格環境改善及產品組合優化。不過,受原物料成本上升與新增投資帶動折舊增加影響,毛利率恐難重返前一輪景氣高峰,但結構性獲利能力仍穩健,EBITDA 利益率可望維持相對良好水準。
當前熱搜:蔣萬安網站涉抄襲!被踢爆下AI指令「參考」沈伯洋 蔣團隊葛如鈞改口急切割
分析師紀緯明指出,晶圓代工大廠聯電則受惠於明年工廠產能利用率走揚,以及晶圓綜合平均售價預計調漲 10%,利潤率擴張趨勢確立。
此外,紀緯明指出,散熱大廠雙鴻第三季受泰國洪水衝擊出貨節奏,財報表現雖落後預期,但液冷散熱在 GPU 與 ASIC 伺服器雙軌滲透率持續提高,遞延訂單回補帶動第四季營收季增估達 17%,且明年下半年將進一步斬獲北美全新客製化晶片專案。
紀緯明也指出,半導體測試處置設備龍頭鴻勁第三季財報超越預期,高單價 Mega Tray 已獲新增訂單二至三成採用,次世代共同封裝光學測試設備鎖定明年首季量產,搭配產能擴建五成與後年下半年高階新案落地,明後年獲利成長曲線大幅垂直拉升。
全站首選:開成法會了?聯電法說後股價重挫9% 早盤失守120元
以下是分析師解析個股基本面表現:
3324 雙鴻
預估第四季營收將呈現季增 17% 的顯著回溫走勢;此外,公司預計將於明年下半年順利取得全新的北美一線客戶 AI ASIC 伺服器水冷專案,長線高階水冷板與分流管放量動能無虞。明年EPS有機會挑戰 99 元。股價在均線附近適合佈局。
7769 鴻勁
明年總體產能將擴大 50% 以因應下游客戶訂單,並預期 2027 下半年陸續投產的全新專案將進一步拉高整體毛利率表現。在多重高階產品線齊發下,今年EPS有機會挑戰 133.4 元。股價在均線附近適合佈局。
2303 聯電
受惠於下游終端庫存去化告一段落與特殊製程需求穩健回溫,預期明年全公司的綜合平均售價將具備調漲 10% 的空間。聯電未來的單季毛利率以及 EBITDA 利潤率將呈現穩定向上的擴張走勢,中長線獲利品質與現金流創造能力維持正向軌道。股價在均線附近適合佈局。
※Newtalk提醒您:
#投資一定有風險,投資有賺有賠,投資前應檢視自身能力,申購前應詳閱公開說明書。