全球資金持續流向債市。根據 EPFR 及美銀全球研究部統計,截至 10 月 21 日當週,全球債券型基金淨流入 121 億美元,連 78 週吸金,其中投資等級債基金吸金 15 億美元。隨著全球主要央行利率政策走向分歧,投資人除了關注降息機會,也開始尋找兼具企業信用品質與較高收益潛力的債券資產,其中「混合公司債」逐漸受到關注。
野村投信指出,截至 2026 年 9 月底,全球混合資本公司債市場規模約 3,550 億美元,隨著歐洲企業持續運用混合債優化資本結構,及美國企業發行需求增加,市場規模與投資機會逐步擴大。看準這項趨勢,野村也引進混合資本公司債券基金,布局大型企業發行的次順位債券市場。
當前熱搜:軍公教加薪法制化卡關!政院草案已躺4個月 人事長曝原因
所謂混合公司債,是一種兼具「債+股」資本特性的金融工具,主要由大型非金融機構發行,常見於公用事業、能源、電信及民生消費等產業。企業透過發行混合債取得長期資金,部分發行金額也可能獲信評機構認列為類股權資本,有助於改善資本結構,同時避免直接增發股票稀釋現有股東權益。
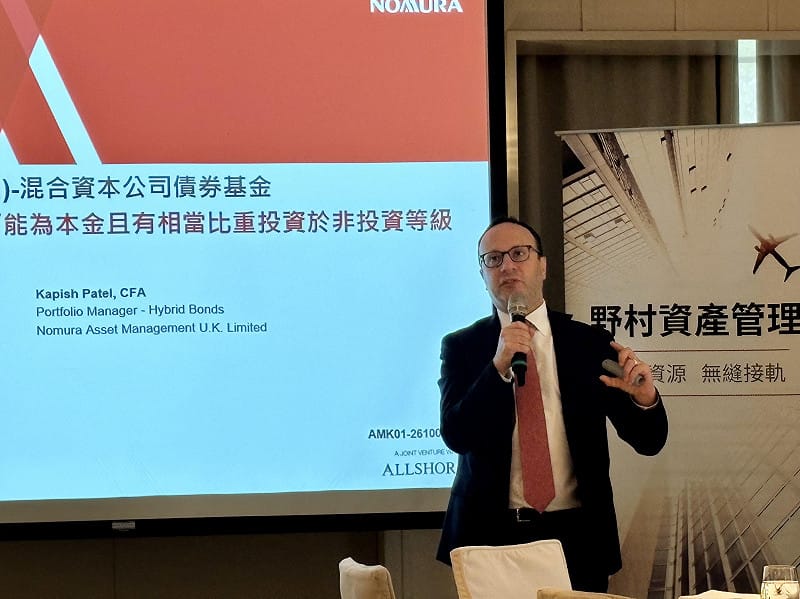
野村基金(愛爾蘭系列)-混合資本公司債券基金經理人 Julian Marks 表示,混合債主要由具投資級的大型企業發行,投資人有機會在相對穩健的企業信用基礎上,取得高於一般優先公司債的收益補償。不過,發行企業具投資級信評,不代表其發行的混合債本身一定屬於投等債,仍須依個別信評及條款判斷。
Julian Marks 指出,與一般公司債最大的差異,在於混合債具有「次順位」特性,清償順位低於優先公司債,但高於普通股。此外,混合債通常具有較長的存續期,有的週期為 30 年、甚至長達 60 年,並設有利息遞延、提前贖回等特殊條款,因此發行人須提供較高的信用利差,補償投資人額外承擔的風險。
全站首選:藍媒突接連釋出民調!結果為何大不同?林秉宥解讀背後用意
除了較高的票息收入,混合公司債另一項投資機會來自信用利差變化。當市場風險偏好改善、企業信用利差收斂時,債券價格可能上漲,進一步創造資本利得;若投資人以折價買進,且發行人未來按面額贖回,也有機會取得額外價差。
Julian Marks 指出,相較其他信用資產,目前混合公司債的信用利差與其評估的合理價值相比,仍存在超過 100 個基點的空間,顯示市場對次順位及特殊債券條款要求較高的風險補償,也提供主動選債的相對價值機會。
不過,混合債仍有一定風險,其中尤須留意「展期風險」。由於部分混合債沒有明確的到期日,若市場利率攀升、再融資成本過高,發行人可能會不提前贖回,導致投資人持有期間延長、債券價格承壓;另外也存在利息遞延及次順位清償風險,當企業財務惡化或信用市場動盪時,價格波動可能高於一般優先公司債。
展望後市,Julian Marks 認為,全球通膨、能源價格及地緣政治仍是牽動利率與信用市場的重要變數。若通膨再升溫,主要央行可能維持較長時間的貨幣緊縮,進而推升企業融資成本與信用利差。因此,債券投資不宜僅押注降息帶來的資本利得,而應更加重視企業信用基本面與個券估值,並透過跨產業、跨發行人的分散配置,降低個別企業的信用風險。