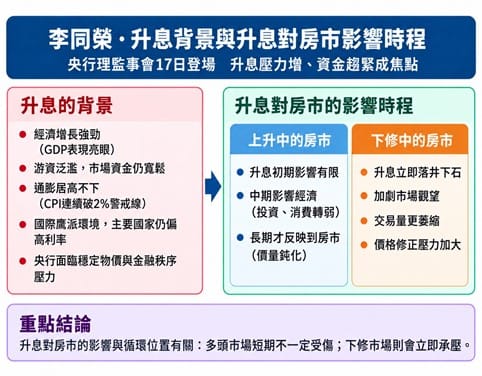
央行理監事會將於9月17日登場,市場對升息的討論再度升高。這一波升息壓力,背景與過去不同,不只是單一通膨因素,而是來自「經濟成長強勁、資金仍偏寬鬆、通膨黏著不下」三股力量交疊,使央行在穩定物價與金融秩序之間,面臨更大的政策壓力。
房市趨勢專家李同榮認為,若央行重啟升息,對目前已進入修正週期的房市而言,影響恐怕比表面上的「半碼」更大。關鍵不在升多少,而在於升息發生於什麼樣的房市循環位置。房市多頭不怕第一槍,空頭最怕再補一槍,升息將對房市將造成「雙重打擊」與「三大利空」。
現正最夯:北愛、蘇格蘭和威爾斯領袖今將署聯合聲明 啟動英國解體
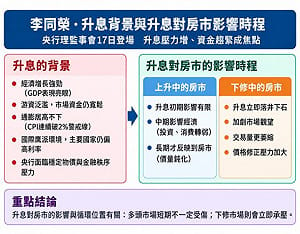
李同榮指出,升息對多頭房市通常是延後反應,對下修中的房市卻可能立即形成壓力,他同時提出升息背景、關鍵循環位置、以及對房市的具體不利影響如下:
一、升息背景:經濟強、資金多、通膨黏
2026年台灣經濟成長表現強勁,AI、出口、科技投資持續支撐景氣,資金環境也未明顯轉弱。另一方面,通膨仍具有一定黏著性,CPI持續在2%左右徘徊,使貨幣政策承受壓力。當經濟成長過強、資金過度充裕,而通膨又遲遲無法明顯回落時,央行自然會思考是否透過利率工具適度收斂市場流動性。
現正最夯:最新台北市長選戰調查出爐! 「這人」竟以領先超過兩成碾壓對手...
因此,這次若升息,目的未必是針對房市,而是為了處理整體金融與物價問題。但問題就在於,利率政策不會只影響一個市場。一旦升息,企業投資、民間消費、股市估值與房貸成本都會受到影響,而房市因槓桿高、交易金額大,往往對資金成本特別敏感。
二、升息對房市的影響,關鍵在「循環位置」
升息並不必然立即造成房價下跌。如果房市正處於上升循環,經濟成長強勁、所得增加、買氣充足,即使央行初期小幅升息,市場往往仍有能力吸收。因此,上升中的房市面對升息,通常呈現三個階段:
初期,房市影響有限;
中期,升息先壓抑投資與消費;
長期,經濟降溫後才逐步反映到房市。
換句話說,多頭房市具有一定的利率承受力。但如果房市本身已經進入下修週期,情況就完全不同。目前房市自2024年第四季起已轉入修正,第七波選擇性信用管制又進一步壓縮資金流動性,市場交易量明顯萎縮。在這種情況下再升息,就不是一般性的政策調整,而是對弱勢房市再加一層壓力。
因此:升息對上升房市是「慢性影響」,對下修房市則可能是「立即加壓」。也就是說,原本已在下坡的房市,若再遇升息,很容易形成「落井下石」效應。
三、當前房市最怕「雙重打擊」
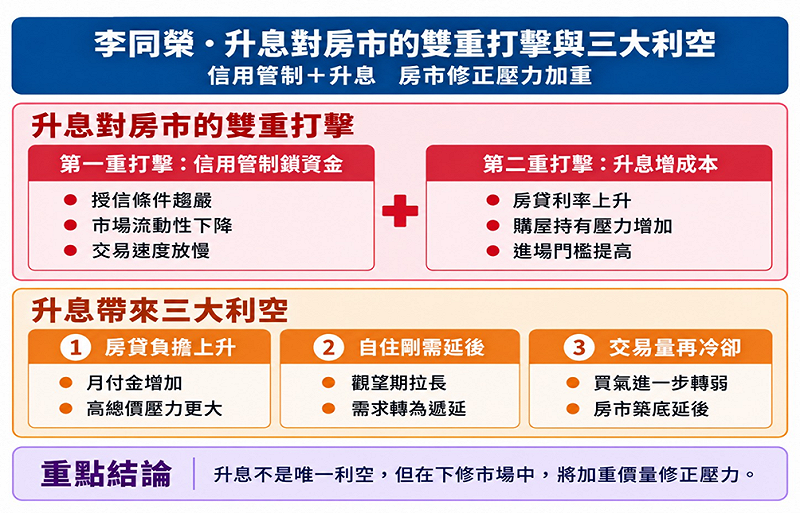
目前房市已經承受第一層壓力,就是信用管制。信用管制限制的是「資金取得」,包括貸款成數、授信條件及銀行風險控管趨嚴,使市場流動性下降。若央行再升息,則形成第二層壓力,也就是「資金成本上升」。
兩者的差別在於:信用管制解決的是「貸得到多少」;升息影響的是「貸款要付多少」。當資金數量受到限制,資金價格又同時提高,對房市而言就是典型的雙重打擊。第一重打擊,是信用管制鎖住資金。第二重打擊,是升息提高房貸與持有成本。這對已經縮量的市場而言,殺傷力遠高於房市多頭階段。
四、升息將帶來房市「三大利空」
第一,房貸負擔上升:升息會直接提高購屋者月付金與長期利息支出。尤其在高房價、高貸款金額環境下,即使只是小幅升息,對首購族與高槓桿買方都會形成心理與實質壓力。
第二,自住剛需延後:目前市場最大的問題並不是完全沒有需求,而是買方不急著進場。房價正在修正、貸款條件嚴格、利率又可能上升,購屋者很自然會選擇延後決策。因此,剛需不是消失,而是被「遞延」。
第三,交易量再度冷卻:房市築底最重要的訊號,不是房價先漲,而是交易量先回來。如果升息進一步壓抑買氣,成交量回升速度就會放慢,也會延後市場真正築底的時間。所以,升息最大的短期影響未必是房價立即大跌,而是讓房市「量更難回來」。
五、通膨撐價、利率壓價,形成市場拉鋸
未來房市還會出現一個特殊現象。一方面,通膨、工資、營建成本上升,會使賣方與建商對價格具有一定支撐,不容易快速降價。另一方面,升息又會提高購屋與持有成本,使買方更不願追價。於是市場容易形成:賣方有成本,不願降;買方有壓力,不願追。這種僵局最後通常不會先表現在價格,而是先反映在成交量。因此,未來應觀察的不是房價會不會立刻重挫,而是「量縮多久、價格讓多少」。
六、2026~2027房市展望:升息可能拖慢築底,但不改變大方向
原先對未來房市的判斷仍維持三階段:
2026下半年:量微溫、價緩跌;
2027上半年:量回穩、價止跌;
2027下半年:量增、價盤溫。
若央行重啟升息,最可能改變的不是長期方向,而是築底速度。也就是說,2026下半年至2027上半年的交易量恢復可能更慢,價格修正壓力也會延長。不過,2026年強勁的經濟成長最終仍有機會逐步反映在企業獲利、所得與購買力上,只要未來信用環境不再持續緊縮,2027年下半年仍是房市由空轉穩的重要觀察期。
結論:房市真正要防的,不只是升息,而是「空頭中的升息」,央行若升息,應配套放寬信用管制。
市場不必只盯著央行究竟升半碼還是一碼。真正重要的是:升息發生在哪一個房市循環位置。在上升市場中,升息初期未必改變趨勢;但在下修市場中,升息卻會直接打擊流動性、購買力與交易信心。因此,若央行此時重啟升息,當前房市將面臨:「信用管制+升息」雙重打擊;「房貸負擔上升+自住剛需延後+交易量再冷卻」三大利空。
總結:多頭市場不怕升息第一槍,空頭市場最怕升息再補一槍,央行若升息,應配套放寬信用管制。這才是本次央行理監事會後,房市真正應該關注的焦點。
※Newtalk提醒您:
#投資一定有風險,投資有賺有賠,投資前應檢視自身能力,申購前應詳閱公開說明書。
如圖標 圖: 吉家網/提供