
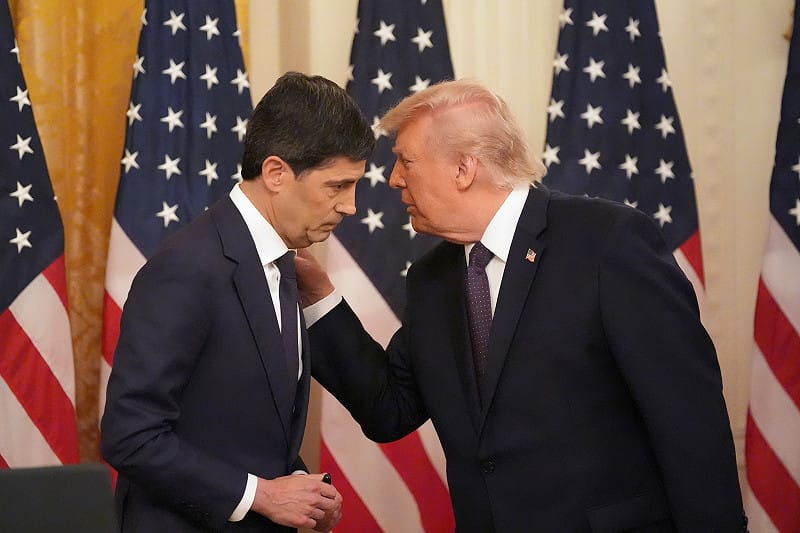
全球金融市場本周迎來「超級央行周」,繼上週歐洲央行(ECB)率先「鳴升息槍」後,本週最大焦點轉向美國聯準會(Fed)。就在利率決策登場前夕,美國上週公布的最新核心消費者物價數據意外升溫,加上伊朗戰事延燒令油價高漲,進一步推升市場對 Fed 升息的預期;Fed 主席華許(Kevin Warsh)與美國總統川普之間的政策分歧,也逐漸浮上檯面。
美國 8 月 CPI 月增 0.4%、年增 3.4%;剔除食品及能源的核心 CPI 月增 0.3%,高於市場預期的 0.2%,創 4 個月最大增幅,年增率則為 2.4%。數據公布後,市場對 Fed 本週升息的押注迅速升溫。芝商所(CME)FedWatch 顯示,利率期貨目前反映本週升息 1 碼機率逾 8 成,來到 86.5%。
全站首選:北愛、蘇格蘭和威爾斯領袖今將署聯合聲明 啟動英國解體
核心通膨意外升溫 油價百美元添變數
讓 Fed 更坐立難安的是,通膨壓力恐不只停留在能源端。《華爾街日報》分析,能源價格上漲會先反映在汽油、電力等家庭支出,但若油價長期維持高檔,運輸、航空、物流與企業生產成本可能逐步向終端轉嫁,使能源通膨進一步擴至商品與服務價格。
核心 CPI 高於預期,布蘭原油期貨價格截至今上午 10 時暫報 107 美元關口,Fed 原先期待的通膨降溫路徑面臨新變數。華許先前已表示,若無法確信核心通膨正以足夠速度朝 2% 目標前進,Fed 可能需要採取行動。
全站首選:最新台北市長選戰調查出爐! 「這人」竟以領先超過兩成碾壓對手...
債券市場也率先反應。10 年期美債殖利率近期快速攀升,CPI 公布後一度觸及 4.99%,目前暫報 4.959%,距市場高度關注的 5% 大關僅一步之遙。
值得注意的是,Fed 面臨的難題在於,這波物價的壓力同時受能源與核心通膨夾擊。能源價格原本常被央行視為短期供給衝擊,貨幣政策未必要立即反應;如今,核心 CPI 高於預期,市場開始擔心高油價正漸漸滲透其他商品與服務價格。一旦企業轉嫁成本、通膨預期重新升高,若第二輪效應明顯後 Fed 才出手,壓物價的代價恐更高,也成市場大幅提高升息押注的關鍵。
美債逼近 5% 川普、華許衝突恐升溫
高利率對美國而言,還有另一層財政壓力。美國聯邦債務規模已近 40 兆美元,據美國國會預算辦公室(CBO)預估,2026 財政年度聯邦政府淨利息支出將破 1 兆美元、約占 GDP 3.3%;隨舊債逐步以較高利率再融資,利息負擔仍可能持續攀升。
也因此,川普對 Fed 升息態度格外強硬。《彭博》報導,川普近期再度施壓降低借貸成本,甚至主張美國應享有全球最低利率;但面對核心通膨升溫,華許本周卻可能走向完全相反的方向。
川普欽點華許接掌 Fed 後,兩機關的關係一度較前任的鮑爾(Jerome Powell)時期緩和。如今,升息壓力重新浮現,也讓這段主席「蜜月期」面臨考驗。對華許而言,若選擇升息,是展現強硬抗通膨的立場,卻可能正式與川普唱反調;若按兵不動,又得面對市場對 Fed 抗通膨決心的質疑。
因此,本周 Fed 決策已不只是升息與否,更牽動美債殖利率、美國龐大債務利息,以及白宮與央行之間的政策角力。隨 10 年期美債逼近 5%,這場「超級央行周」的第一顆震撼彈,可能就從華府引爆。
※Newtalk提醒您:
#投資一定有風險,投資有賺有賠,投資前應檢視自身能力,申購前應詳閱公開說明書。